有些東西還九成新就丟,有些東西破舊了還捨不得;好的習慣只維持三天,不好的習慣卻不想戒掉;拿了新 offer 就跟好公司說拜拜,在新公司載浮載沈卻還想著 promotion;把聽話的員工調來調去,對擺爛的員工一直不處理;幸福的關係忘了珍惜,不幸福的關係忘了斷捨離…。
這篇要講的…說穿了也是同一回事。統計上說百分之八十的投資人都一樣,那檔賺錢的,漲個一成就掛賣,乾淨利落;那檔賠錢的,當做沒看到,不想賣就是不想賣,理由有千百種。
行為財務學給這個傾向取名叫「處置效應」(disposition effect,學界也譯作處分效果),它說的是投資人「結束」一段和標的的關係時,有一種很人性的偏好:賺錢的太早賣、賠錢的卻放著不處理。名字聽起來很冷,描述的卻是人之常情。
研究指出,這個傾向是展望理論、心理帳戶、後悔趨避、自我控制四個心理成分的合成結果。網路上相關文章強調的多半是「要怎麼破除它」,但這篇不打算這麼做,只是用一個杜撰的小故事換個角度看:這個決定不一定那麼非理性,也不代表單單這個「決定」就會招致毀滅性的效果。
先講結論:這是一種「傾向」,不是一個「結局」。它沒有說一定會導致投資人賠錢,證據也沒這麼說。真正的問題從來不是有沒有這個傾向,而是它影響你做決定的那一刻,你有沒有看見、和你在想什麼。所以,如果你手上正好有一檔賣飛的、或一檔不敢打開的,先不用急著檢討自己。
先破題:處置效應是什麼?
它是投資人「賺錢的太早賣、賠錢的捨不得賣」的傾向,1985 年由行為財務學者命名,背後有四個成分:以買價為基準的心理帳戶、後悔、自我控制、對損失比對獲利更敏感。它是傾向,不是結局。它不一定會讓投資者賠錢。美國研究顯示被賣掉的贏家比留下的輸家,之後一年多賺三個多百分點,但那是普遍上漲的年代;台灣找不到穩定的動能,代價可能較小。代價取決於市場性質,不是固定的。
處置效應的故事:診所、小黃、舊識,和「黑臉」老闆
小老闆怎麼了?
少年股神現在大部分時間在跑車,父親的玻纖廠產線滿載時,他偶爾會回去幫幾天忙,這次才進工廠三天,全身起紅疹,癢到不行,趕在星期日晚上收診前,衝進小學同學大鴻開的診所求救。
一走進診間,大鴻原本略帶疲憊的臉開心了起來:「小老闆怎麼了?」
大鴻的爸媽以前就在李先生的玻纖廠上班,把大鴻一路栽培到醫學院畢業。兩人同年,從小在廠裡穿梭玩在一起。
「癢死了!搭車的女乘客都一臉驚恐的想跳車。」
大鴻看了一眼,毫不意外:「玻纖粉塵過敏!是多久沒去李伯伯的工廠幫忙了?弄到免疫系統都不認得自己家祖產了。打針、吃藥、擦藥吧。」
打完針,大鴻收了診,兩人打算去快炒店吃點東西。少年股神摸著車鑰,大鴻沒好氣的說:「幹嘛!過敏針會想睡,坐車啦!」
路邊等了好久,才一輛小黃經過。司機年紀頗大,居然認得他:「李少爺,好久沒見到你了,和朋友要去哪裡?」
少年股神愣了一下,司機看臉色就猜到了,笑笑的說:「我以前在黑臉的工廠做到退休,李少爺小時候記得我。」黑臉,是少年股神的父親李先生的綽號。
少年股神禮貌的應著,眼神無奈的飄向大鴻,意思是:星期天晚上怪事多…
黑臉真是不容易
往快炒店的路上,司機遇到老闆的兒子特別開心,一路講以前的事,兩人只能十句接個兩句。但話裡透露著對李先生的尊敬,尤其那一句:
「黑臉真是不容易,大廠捧著資金,要他把我們這些舊產線的人資遣,錢誰不愛?黑臉卻挺住了。拿了錢,賣了新技術,一路帶著我們這群沒地方去的老人,安穩的養家活口過日子…」
這件往事少年股神當然知道。李先生算過:轉型要資本,自己不夠;金主話講得很白,資金有限,人事成本不能再壓垮毛利。可是那些跟了他二、三十年的上百人、上百個家庭,拿了那點遣散費,能去哪裡?快過年了,這個年怎麼過?
那個晚上,黑臉和黑臉嫂商量好了決定,要少年股神坐下,解釋了原委,說聲抱歉,日本留學的規畫要緩一緩,然後把還沒量產的新技術,用好價錢賣給大廠。
錢分三份:一部分讓屆退的老員工優退,一大部分成立信託,照顧員工和員工小孩念書,剩下少少一點,繼續摸索下一代新技術。舊部門留下來,黑臉天天盯著營運,維持著低毛利經營,天天提醒員工好好照顧自己。
大鴻那時已經去台北念高中,爸媽從來沒講過,自然一無所知。聽到司機的話,眼眶突然紅了。他轉頭看著少年股神:「啊!你那時候本來說要出國念早稻田…!原來…!」話講一半,就說不下去了。
大鴻爸媽靠著廠裡兩份不怎麼樣的薪水,讓他念完了學費昂貴的私立醫學院;如果黑臉當年的決定是擁抱新資金、新技術,那間醫學院,大概念不下去。
同一個決定,讓一個孩子念完了醫學院,讓另一個孩子放棄了留日。車子停在快炒店門口。原本只是打算輕鬆吃個宵夜的兩個年輕人,突然有很多往事可以聊,心情也瞬間沈重到一句話也不想說。
這件事拆開來看,李先生每一項都中:以「這個廠是我的」為基準來算帳(心理帳戶)、賣掉會賺錢的後不後悔(後悔趨避)、扛住高昂的固定成本要多少自制力(自我控制)、賺到的進不了口袋、而是去填補支出(展望理論說的:賠的痛比賺的爽更重)。
這四樣,正是當年替這個現象命名的學者列出的四個成分。只是他捨不得的,從來不是那條產線,是產線上那一百多個名字。
處置效應的四個誤解,讓證據說話
站在快炒店門口點菜,兩人若有所思,你點你的,我點我的。
啤酒開了,菜順序上,才發現點多了,大鴻終於開口:「點這麼多…找個人一起過來吧!」少年股神遲疑:「明天星期一,現在晚了,找不來的。」大鴻搖搖頭:「這個人不用上班。」傳了 LINE,15 分鐘後人到,是阿哲,和兩人喝過幾次,夠熟。
阿哲還是那麼黑,彷彿一直待在非洲,坐下來直喊口渴,自己灌了三杯,眼睛看著就發現氣壓很低,兩人只喝不動筷,用他那草原性格問:「是誰賠錢了…你、還是你?」手指先指著少年股神,再指著大鴻。
大鴻回:「都不是,想起往事。」順口把工廠的過往和兩個人生的分水嶺交待了一下。
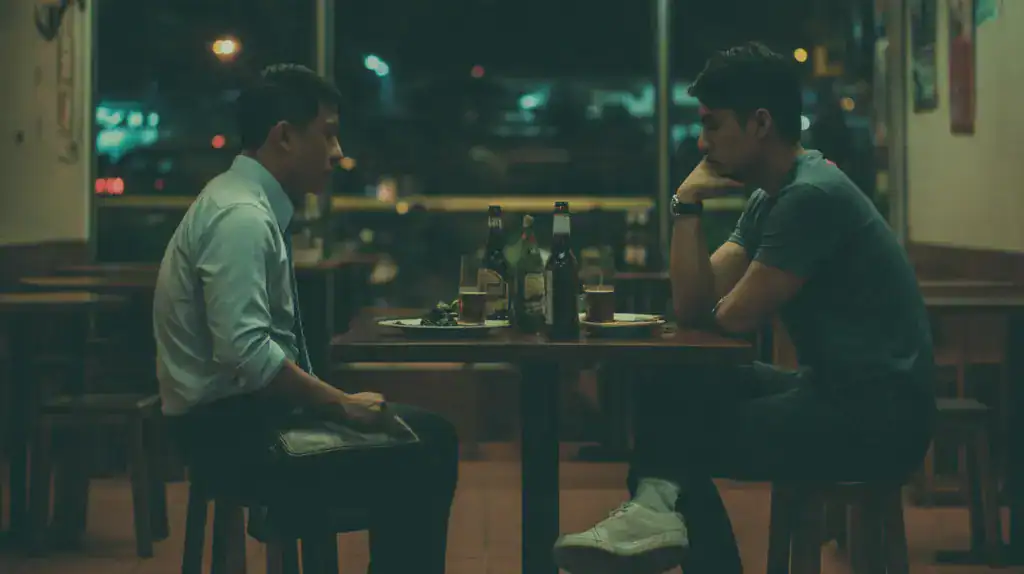
差點被獅子吞掉的人喜歡單刀直入,看著少年股神直接問:「所以,李伯伯的決定,你生氣嗎?」少年股神搖搖頭:「一開始生氣,事過境遷,回頭看,當初的決定不是壞事。」
阿哲想了想:「剛才你 LINE 我時,正在網路搜尋這個名詞的相關文章,準備專欄邀稿。網路上大部分都說『就是因為它,投資人才會慘賠』,真的嗎?」這個名詞少年股神耳熟能詳,大鴻一臉迷惑,所以阿哲立馬開課就地解釋了一下。
「其實呢…有些是誤解…,跟李伯伯的例子有點像。先說,這個傾向不僅僅在散戶操作上常見,就算是有經驗的專業操盤手也難逃其魔咒,我就著了好幾次的道,到現在還記得價位。」
誤解一:太早賣掉賺錢的標的會賠錢
「學者分析了一萬個美國散戶帳戶後發現,被太早賣掉的贏家,之後一年平均比被留下的輸家多賺三個百分點,是少賺,不是慘賠;而且那個研究的年代,整體是普遍上漲的。
台灣呢?一份用近四百萬台灣投資人、十億筆交易做的研究說:十個散戶裡八個半有這個傾向;把所有人加起來看,賣贏家的機率大約是賣輸家的兩倍。同一份研究卻找不到穩定的動能利潤,這個傾向在台灣的代價,很可能比美國研究裡的小。
阿哲我自己也用二十七年的美股資料跑過「有賺就跑、先賺先贏」的模式。長期上漲的市場,不管從哪一天開始,都輸給抱著不動;不過,在 1999 到 2008 那種橫盤和崩跌交錯的年代,嚴守紀律的頻繁進去,反而可能保住了資產。」
「如果只看結論,這個傾向的代價看的是市場動能,並非絕對負面。就李伯伯而言,把新技術變現,或許可解釋成尚未看到成長動能,所以決定專注現有產能並照顧同仁,或許保守、少賺、但不是慘賠。」
誤解二:習慣「賣掉賺錢的」的投資人,也一定會「留著賠錢的」
「賣掉賺錢的」與「留著賠錢的」雖然在學術上被統稱為同一個效應(出贏保虧),但這兩個行為在心理學上是由兩套不同的大腦機制所驅使的。一個投資人完全有可能只犯其中一種錯,而不一定會落入「兩頭空」的悲慘命運。
這兩個動作在心理學上是分開運作的:「賣掉賺錢的」:是由大腦的「確定性效應(Certainty Effect)」驅使。人喜歡「確定的快樂」,所以想趕快把帳面獲利變成真正的現金(落袋為安)。
而「留著賠錢的」:是由大腦的「損失規避(Loss Aversion)」和「沉沒成本謬誤」(已經投下去的錢,捨不得當作沒發生)驅使。人極度討厭「確定的痛苦」,所以拒絕認賠(套牢硬撐)。腦部掃描也看到兩邊亮的訊號不一樣:實現獲利的那一瞬間,獎賞區會亮;而這個傾向越強的人,持股跌破成本後的反彈,獎賞區反而是鈍的。
因為這是兩個不同的心理關卡,依我自己這些年看盤、也看人的歸納,投資人大概會走成三種樣子——這是阿哲的分法,不是教科書的:
「急著賣賺錢的 + 死抱著賠錢的」:這在市場中大概是多數,十個散戶有八個半賣贏家比賣輸家快;至於有多少人「兩樣都全」,文獻沒有分開算過。
而且,研究指出投資人過去賠錢的經驗,會影響下一次的決定,若手中持股多數偏負,更會急著把賺錢的股票賣出,變成一個動態的末日迴圈(Doom Loop),資產慢慢的乾涸、長期落後大盤。
「急著賣賺錢的 + 但賠錢時砍得很快」:這類人具備一定的紀律(通常是短線當衝,或是有看停損線的交易者)——研究也看到,交易經驗多、財務知識好的人,這個效應確實比較弱——雖然還是改不了「大腦一賺錢就想獲利了結」的渴望,但他們對「虧損」有極其敏感,帳面一綠就跑得比誰都快。雖賺不到大波段,但至少穩健,財富原地跳探戈、或微幅增長,也算是不間斷的小確幸。
『賺錢時很有耐心抱很久 + 但賠錢時絕對不賣』:這類人的心理素質特別有耐心(例如買到台積電或輝達可以抱好幾年不賣),財富曲線在「多頭市場(牛市)」時會極其耀眼;但是當「看錯」或市場反轉時,也絕不認輸。這類人的財富在暴賺與暴賠的極端雲霄飛車,最後很可能「一場空」。
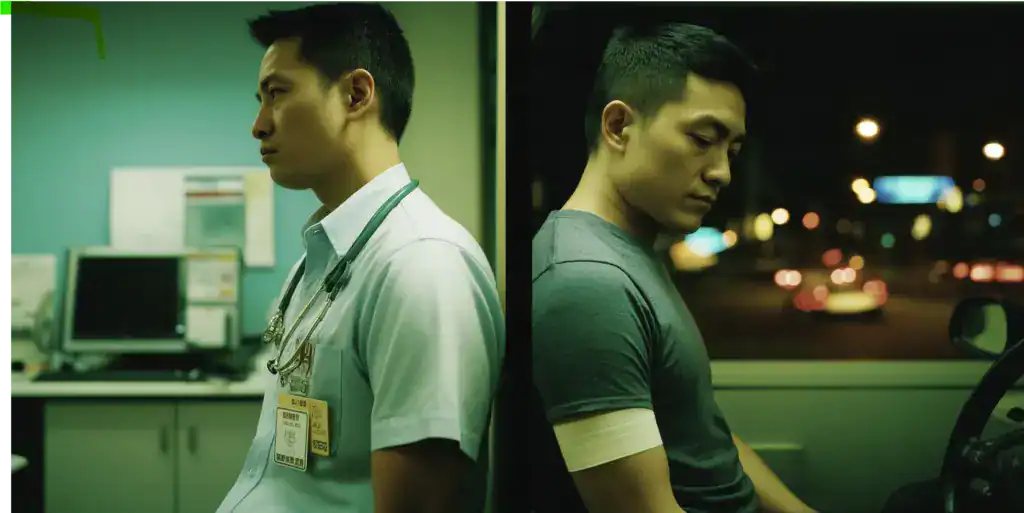
少年股神在回憶與過敏針之間而昏沈,腦子好不容易才接上阿哲的獨角戲,斜眼看著這個渾身菁英氣質的人,說:「在說我嗎?」
誤解三:只要「賣掉賺錢的、留著賠錢的」就叫偏誤
阿哲搖搖頭:「輪不到你,我只是在思考李伯伯當時為什麼這樣決定…,」
不自覺的,阿哲話語之中開始夾雜著專有名詞:「『賣掉賺錢的股票』這個行為本身完全沒有問題,獲利了結是投資中非常健康的常態。然而,在行為經濟學中,它之所以被視為一種心理偏誤,是因為多數投資人在做這個決策時,往往是受到心理帳戶與逃避痛苦的驅使,而非理性的數據分析。 」
「但是,『合理』與『盲點』之間的界線雖微妙,但如果決策符合以下任何一點,這就是高度理性的操作,與偏誤無關:
- 觸及買進之前預設的停利點
- 基本面或估值過高,超過它應有的內在價值
- 持續上漲,導致特定持股在總投資組合的佔比過高,為分散風險而調整資產配置
- 發現更好的投資機會,因此決定獲利了結來調度資金。」
「理性的投資決策,應該只看『這檔股票未來還會不會漲』?這一點李伯伯做了很好的示範,新技術有潛力,但還在燒錢階段,離大廠認證、產能開出還有一大段路要走,雖然樂觀、但成功還是未知數。
大廠肯出高價買斷,對李伯伯而言,將技術專利所有權轉移,雖然保守,但如果是深思後,覺得這個技術未來預期回報率低,適時的獲利賣出,反而等於是幫整個公司和內部員工避險。」
「而且,如果李伯伯覺得公司的「基本面」與「核心價值」完全沒變,那麼守護公司周全,反而是理性的選擇。當然,這不是我們事後諸葛可論斷的。」
誤解四:它的後果在牛市熊市都一樣
阿哲的特質是酒愈喝,人愈冷靜,講話和思維愈像個學者:「行為財務學最核心的論戰之一:如果把它放進全球普跌的『全面性熊市(Bear Market)』背景下,所謂『強勢股會續漲、套牢股會續跌』的動能效應,常常會破功,甚至出現反轉。」
「首先,熊市的動能大反轉:賣掉賺錢的,搞不好才是對的,因為市場往往有「補跌」現象,先前抗跌的、讓投資人賺錢的標的,在熊市修正時,往往會為了變現而被瘋狂出脫。那些落袋為安的人,反而成為贏家。」
「其次是『均值回歸(Mean Reversion)』宿命。牛市的全面性大漲,熊市的系統性恐慌,往往是市場情緒樂觀或悲觀使然,與公司本身的價值出現偏離。對沒有這個傾向的投資人來說,經歷了牛市熱絡後的均值回歸,可能會來不及出脫帳面上的獲利,資產由炫爛回歸平淡。」
「習於賣贏留輸的投資人在由牛入熊時,依舊對虧損標的不聞不問,等下次牛市降臨,說不定開始水漲船高,輸家華麗轉身變成投資達人。結果…趨勢翻轉,平常被視為錯誤的投資心理與操作,在熊市與隨後的牛市循環中,反而可能扭轉成為獲利的關鍵。」
「它的定義和應用屬於行為經濟學,這個領域的專有名詞很多、很華麗,說明了投資有多麼不理性。然而,重點不在於是順人性或逆人性操作才賺得比較多, 而是讓決策回歸理性,不讓思維被投資行為挾持。」
阿哲腦中文章已成,有血有肉、有深度有厚度,接下來的結論也有亮點,「那就是…」阿哲看著兩個今晚話不多酒也不多的人:「不要讓『已經成為歷史的決策』,反過來控制了大腦與情緒。」
對阿哲來說,邀稿的焦慮已經不見,講的話有人聽,喝的酒有人買單,今晚真是過癮!
| 常見的說法 | 證據怎麼說 | 李伯伯的對照 | |
|---|---|---|---|
| 誤解一 | 太早賣掉賺錢的標的會賠錢 | 是少賺,不是慘賠;美國研究的年代整體普遍上漲,台灣找不到穩定的動能,代價看市場 | 把新技術變現,保守、少賺,但不是慘賠 |
| 誤解二 | 習慣賣掉賺錢的人,也一定會留著賠錢的 | 兩套不同的機制:一邊是實現獲利時獎賞區會亮,一邊是跌破成本後的反彈獎賞區反而鈍;經驗練得掉留輸家,練不太掉賣贏家 | 賣得掉新技術,也放得下舊產線,兩件事分開做 |
| 誤解三 | 只要「賣掉賺錢的、留著賠錢的」就叫偏誤 | 觸及預設停利、估值過高、部位過重、有更好機會——這些是理性賣出,與偏誤無關;偏誤在於決定被心理帳戶和逃避痛苦驅使 | 新技術還在燒錢、認證未過,高價買斷是算過的賣出 |
| 誤解四 | 它的後果在牛市熊市都一樣 | 熊市動能常破功甚至反轉,先前的贏家補跌、輸家反彈;牛熊循環裡,平常被視為錯的操作可能反過來 | 事後諸葛不能論斷,但守住公司的基本面是理性的選擇 |
經過一番解釋與開釋,大鴻對少年股神的歉意仍在,但罪惡感已抹去了許多,誠心的幫阿哲把酒杯倒滿:「所以…李伯伯選擇了另一條路,不落入這個人性輪迴,把決定交給理性,看見責任而看淡激情?」
阿哲點頭:「李伯伯看見了兩個選擇,然後理性的決定。只是…在投資這個領域,『理性』很難有操作型定義,因為太抽象、太主觀。此時,唯一能將理性明確衡量、量化且重複執行的,只有『紀律』。 」
少年股神點點頭:「有道理!這句話誰講的?」阿哲淡淡的說:「阿哲。」
| 賣贏家(落袋為安) | 面對輸家 | 有沒有看見 | 結局 | |
|---|---|---|---|---|
| 黑臉李先生 | 有,新技術算過就賣 | 有,舊產線天天盯著 | 有,天天提醒自己 | 十幾年不賺不賠,一群老人安穩過日子 |
| 帳戶正在賠的你我 | 有,有賺就想跑 | 沒有,賠的那檔不敢打開 | 還沒 | 越賠越急,越急越賠 |
| 少年股神 | 有,每筆都很果斷 | 沒有,凹單、開槓桿 | 沒有 | 大阪那一刀,倒欠兩百萬 |
處置效應是決定,不是結局
阿哲看著少年股神:「我想用李伯伯的故事和那個決定,寫進故事裏,OK 嗎?」
少年股神拿得起放得下:「我爸當初就說了,他賣新技術,是算過的;留舊產線,是有把握的。兩件事他都想得清清楚楚,才做決定,就像你說的一樣。」
稍停了一下,和兩個人乾了一杯,少年股神才繼續說:「那時候他說,這個決定他只對我一個人抱歉;隔年,整件事告一段落,他硬擠了一筆錢讓我去追留日的夢,但我那時忙著把馬子,就沒理他了。」
阿哲笑了:「你這個不理性的傢伙,這段我不會寫,懶得理你!」大鴻沒說話,把杯子舉了一下,少年股神碰了上去。
阿哲一人喝掉一手,大鴻和少年股神兩人才喝了半手,還半手。三人將已經不冰的台啤和已經冷掉的菜分一分、掃一掃,勾肩搭背,用友誼結束掉回憶之夜。
「賺的太早賣、賠的捨不得賣」,它們是兩件事,不必一起解決,更不必今天就解決。你手上那檔,也一樣。處置效應是一個決定,不是一個結局。這篇要練的,從來不是消滅這個傾向,而是在它出現的那一刻看見它,然後由你,而不是由它,來做決定。
先覺察,才談得上紀律。
看見它正在影響你,然後各問自己一句話
兩個看得見的時刻,兩件不同的事
賣贏家和留輸家是兩個決定,看見,也就要分開看。
時刻一、賣掉贏家是大腦對「愉悅感」的成癮 :想賣掉賺錢那檔的當下,在按下交易鍵實現獲利的那一瞬間,大腦掌管獎賞的區域會活化起來,入袋為安,情緒上會很愉悅,反應著掃描得到的腦部變化。
而且,如果帳戶上其他標的一片慘綠時,賣掉有賺那檔的衝動會更強烈,等於被情緒挾持而按下賣出鍵。
時刻二、死抱輸家,是鴕鳥心態(Ostrich Effect)與「假裝沒輸」的幻覺:只要不賣,就不算真的輸,在心理帳本(Mental Accounting)中,浮動虧損只是「數字」,未賣出都不算「事實」。
明明知道、但假裝沒看到,心裏面著:「就放著吧!當做是沈沒成本,等回本再說」,說穿了,意思就是認賠,甚至也明白就這麼放著的話,可能賠更多。這時,往往是忘了除了「認賠」之外,還有其他選擇。
捨不得賣就捨不得吧,但不能放著不管
李先生不一樣,他的確沒有賣掉舊部門,但也沒有放著不管。該走的讓他走得體面,該在乎的就用信託保護起來,留一小塊繼續學,然後天天認真經營。黑臉把「捨不得」視為一份有責任的關係,不是視而不見。
股票版可以這樣做。捨不得不用道歉,也不用今天就決定,但是要像簽一份約那樣的認真看待:
不加碼攤平、定期問自己:「如果還沒持有,今天這個價位,還會買嗎?」,寫下「那些情況出現,就該走了」,並定期檢視。賣不掉的那檔,就拿來練習看見自己。
[內文圖:一張手寫便條,三條約定,壓在手機下|alt:捨不得賣的持股,不賣但簽一份約——處置效應的覺察練習]
延伸閱讀:交易心智的修煉:從阿哲與羊的故事,看看如何建立真正的交易心理素質
想接著練? 如果你想看看「有賺就跑」的另一個極端會怎麼收場,接著讀少年股神畢業文;如果你想把「看見」變成習慣,20 次交易紀律練習裡有一份可以動手做的方法。或者,今天就挑一檔你捨不得賣的股票,替它寫那三條約。
常見問題 FAQ
這個效應和損失趨避是同一件事嗎?

不是。損失趨避(賠的痛比賺的爽更強烈)只是四個成分之一;資訊比市場少、或標的會回歸均值時,先賣賺的、留賠的甚至是理性反應。賣贏家和留輸家也不是一體兩面,可以分開看、分開練。
怎麼知道自己正在被這個效應影響?

看兩個時刻。想賣掉賺錢那檔時,問:「我是在鎖住這檔的獲利,還是在逃離整個帳戶的壓力?」不想打開賠錢那檔時,問:「今天沒持有,我還會買嗎?」答得出來就是看見了,接下來才輪到你決定。
捨不得賣賠錢的股票,除了停損還能做什麼?

先看見自己正在捨不得,再在不賣的前提下替它訂約:不加碼攤平、定期問「如果還沒持有,今天這個價位還會買嗎」、寫下「什麼情況出現就該走了」並定期檢視。捨不得可以,視而不見不行。
證據附註
本文觀點基於以下研究,依正文段落順序排列。正文中的李先生、少年股神、大鴻、阿哲與司機均為虛構人物。
1. 「賺錢的太早賣、賠錢的捨不得賣」與四個心理成分(前言、一) 來源:Shefrin, H., & Statman, M. (1985). The Disposition to Sell Winners Too Early and Ride Losers Too Long: Theory and Evidence. The Journal of Finance, 40(3), 777–790. DOI: 10.1111/j.1540-6261.1985.tb05002.x 證據等級:✅ 直接證據(投資情境;命名處置效應的原始研究,兩位作者為行為財務學的奠基學者。原文將「太早/太久」定義為相對於節稅最適的規範理論,而非相對於損益)。誤解二所稱「確定性效應」為展望理論價值函數在獲利區呈凹形的通俗說法,「損失規避」與「沉沒成本」對應原文的價值函數損失區與心理帳戶。
2. 「被賣掉的贏家之後一年多賺三個多百分點」(誤解一、誤解三) 來源:Odean, T.(散戶交易行為實證研究的代表學者)(1998). Are Investors Reluctant to Realize Their Losses? The Journal of Finance, 53(5), 1775–1798. DOI: 10.1111/0022-1082.00072 證據等級:✅ 直接證據(1 萬個美國折扣券商帳戶,1987–1993;被實現的獲利部位與未實現的虧損部位在其後 252 個交易日的超額報酬差 3.41 個百分點,作者指出與價格動能研究一致)。誤解三列出的「再平衡、資訊、資金調度」等理性賣出理由,即本文檢驗並排除的三個理性動機。
3. 「十個台灣散戶裡八個半有這個傾向;台灣找不到穩定的動能」(誤解一、誤解二、誤解四) 來源:Barber, B. M., Lee, Y.-T., Liu, Y.-J., & Odean, T. (2007). Is the Aggregate Investor Reluctant to Realise Losses? Evidence from Taiwan. European Financial Management, 13(3), 423–447. DOI: 10.1111/j.1468-036X.2007.00367.x 證據等級:✅ 直接證據(台灣證交所 1995–1999,近 400 萬投資人、逾 10 億筆交易;全體投資人 85.5%(個人投資人 85.7%)賣贏家比例高於賣輸家;「約兩倍」為全體投資人的加總數字,個人投資人的倍數更高)。「代價可能比美國小」為本文推論,原文僅指出未發現可靠的動能利潤。原文只統計「賣贏家比例高於賣輸家」的人數,未統計「急著賣賺、死抱賠錢」兩者兼具的比例。
4. 「有賺就跑,長期上漲市場輸給抱著不動;橫盤崩跌年代多數起點反而保住資產」(誤解一) 來源:Ritam 自製回測(2026 年 9 月)。資料:Yahoo Finance 含息還原收盤價;標的 NVDA、TSM、GOOG、MSFT、TSLA、AAPL、QQQ、VOO、IVV;期間 1999–2008、2016–2026 及回推 20 至 1,200 個交易日(1999–2008 區間僅有 NVDA、TSM、MSFT、AAPL、QQQ、IVV 可用;TSLA、GOOG、VOO 當時尚未上市);規則為「上漲 3/5/7% 賣出、回落或單日大跌後再進場」,另加 10/20/30% 停損矩陣。逐日程式與逐列結果可提供。 證據等級:🔶 非直接證據。推論跨度:回測的是「固定門檻停利規則」,是處置效應的代理,不是它的本體(學術定義為賣贏家與賣輸家的相對比例);未計手續費、稅、滑價與現金利息;標的皆為今日仍存續的公司,有生存者偏誤。
5. 「過去賠過的經驗會影響之後的決定:賠過的人更急著賣贏家」(誤解二) 來源:Yeung, T. L., Liu, R., Wachter, J. A., Kahana, M. J., & Zhang, Y. (2025). Navigating Through Fear and Greed: The Experience-Driven Disposition Effect. SSRN Working Paper No. 5290196. SSRN: 5290196 證據等級:🔶 非直接證據(中國 189,530 位散戶、逾 4,000 萬筆交易,2013–2016;效應量依版本不同:作者個人頁目前掛的摘要為「過去顯著虧損增加兩個標準差,賣贏家而非賣輸家的傾向提高約基準效應的 23%;過去獲利同幅增加則降低約 21%」,較早版本經評論轉述為增強/減弱約一成;工作論文,未經同儕審查;論文以記憶提取模型解釋,明言不涉及偏好改變)。「末日迴圈」為評論者的說法,非論文用語。
6. 「帳戶整體在賠時,賣掉有賺那檔的機率比賣掉有賠那檔高出一倍;帳戶在賺時傾向幾乎消失」(誤解二、三、表) 來源:An, L., Engelberg, J., Henriksson, M., Wang, B., & Williams, J. (2024). The Portfolio-Driven Disposition Effect. The Journal of Finance, 79(5), 3459–3495. DOI: 10.1111/jofi.13378 證據等級:✅ 直接證據(美國約 7.8 萬戶 1991–1996 與中國約 9.7 萬戶 2000–2009;帳戶在虧損時賣獲利部位的機率比賣虧損部位高 103%,帳戶在獲利時差距縮到經濟上不顯著)
7. 「交易經驗多、財務知識好的人,這個效應確實比較弱」(誤解二) 來源:Dhar, R., & Zhu, N. (2006). Up Close and Personal: Investor Sophistication and the Disposition Effect. Management Science, 52(5), 726–740. DOI: 10.1287/mnsc.1040.0473 證據等級:✅ 直接證據(美國折扣券商個人帳戶;較富有、專業職業、交易頻率較高的投資人這個效應較弱)。原文分析的是效應強弱的個人差異,未將投資人分型;誤解二的「三種類型」為本文歸納。
8. 「賣贏家與留輸家由不同的機制驅動;兩邊亮的訊號不一樣」(誤解二) 來源:見第 9、10 條。第 9 條顯示實現獲利時的獎賞訊號只與賣贏家的比例相關、與賣輸家的比例無關;第 10 條顯示處置效應越強的人,持股跌破成本後的反彈在獎賞區的反應越鈍。兩邊出現異常的訊號不同。 證據等級:🔶 非直接證據(兩個實驗室研究、各 27–28 人;顯示驅動不同,未證明兩者彼此獨立;帳戶資料第 5、6 條只量到賣贏家與賣輸家的差距變化,未拆開兩半)
9. 「實現獲利的那一瞬間,獎賞區域會亮起來」(誤解二、三) 來源:Frydman, C., Barberis, N., Camerer, C.(神經經濟學奠基者之一), Bossaerts, P., & Rangel, A. (2014). Using Neural Data to Test a Theory of Investor Behavior: An Application to Realization Utility. The Journal of Finance, 69(2), 907–946. DOI: 10.1111/jofi.12126 證據等級:🔶 非直接證據(fMRI 實驗市場,28 位 Caltech 受試者;實現獲利時腹側紋狀體活動上升;腹內側前額葉對獲利的訊號強度與「賣贏家的比例」(PGR)跨受試者相關 0.58,與「賣輸家的比例」(PLR)不顯著;受試者實現的虧損太少,無法檢驗實現虧損時的神經反應;實驗室外推至真實帳戶為推論跨度)。正文「成癮」為本文用語,原研究未測量成癮。
10. 「處置效應越強的人,持股跌破成本後的反彈,獎賞區反而是鈍的」(誤解二、三) 來源:Brooks, A. M., Capra, C. M., & Berns, G. S. (2012). Neural insensitivity to upticks in value is associated with the disposition effect. NeuroImage, 59(4), 4086–4093. DOI: 10.1016/j.neuroimage.2011.10.081 證據等級:🔶 非直接證據(fMRI,27 位受試者,實驗室資產交易;該效應越強者,資產在買價以下時對上漲的腹側紋狀體反應越弱,作者解讀為預期價格會回到買價;相關性設計、實驗室外推為推論跨度)
11. 「只要不賣就不算真的輸;明明知道、但假裝沒看到」(三) 來源:Karlsson, N., Loewenstein, G., & Seppi, D. (2009). The ostrich effect: Selective attention to information. Journal of Risk and Uncertainty, 38(2), 95–115. DOI: 10.1007/s11166-009-9060-6 證據等級:✅ 直接證據(瑞典退休金帳戶與美國基金帳戶的登入紀錄;市場下跌後投資人查看帳戶的頻率下降)。正文「鴕鳥心態」即此文命名的 ostrich effect;「浮動虧損只是數字」對應第 1 條的心理帳戶。
12. 「資訊比市場少時,先賣賺的可以是最合理的反應」(誤解三、FAQ) 來源:Dorn, D., & Strobl, G. (2023). Rational disposition effects: Theory and evidence. Journal of Banking & Finance, 153, 106858. DOI: 10.1016/j.jbankfin.2023.106858 證據等級:✅ 直接證據(理論模型+德國約 5 萬個券商帳戶 1995–2000 驗證)
13. 「專業交易員面對會回歸均值的標的,做的正是這件事」(誤解四、FAQ) 來源:Guenther, B., & Lordan, G. (2023). When the disposition effect proves to be rational: Experimental evidence from professional traders. Frontiers in Psychology, 14, 1091922. DOI: 10.3389/fpsyg.2023.1091922 證據等級:🔶 非直接證據(線上實驗、假設性倉位,193 位專業交易員,其中 151 位為商品交易員;同儕審查期刊文章;推論跨度為專業交易員→散戶、實驗→真實市場)
14. 「熊市裡動能會破功,甚至反轉:先前的贏家補跌、輸家反彈」(誤解四) 來源:Daniel, K., & Moskowitz, T. J. (2016). Momentum crashes. Journal of Financial Economics, 122(2), 221–247. DOI: 10.1016/j.jfineco.2015.12.002 證據等級:✅ 直接證據(多資產類別、長期資料;動能策略的崩跌集中在市場大跌後、波動高的恐慌期,並與市場反彈同時發生,過去的輸家在反彈時表現優於過去的贏家)。正文「落袋為安的人反而成為贏家」「輸家華麗轉身」為由此推論的情境描述,原文未評估處置效應投資人的實際績效。
文獻缺口揭露
- 正文「兩套不同的大腦機制」由第 9、10 條推論——兩個實驗室研究看到的異常訊號不同;「兩者彼此獨立」在現有文獻中沒有直接證據,本文不作此主張。
- 誤解二的「三種類型」為本文歸納,非文獻分型;文獻(第 7 條)只顯示這個效應會隨財富、職業、交易經驗而減弱,撐得起第二類的存在,未統計「急著賣賺、死抱賠錢」兩者兼具的人數比例。
- 誤解四的熊市論述中,「落袋為安的人反而成為贏家」「輸家華麗轉身」為由第 14 條推論的情境,非文獻結論;「均值回歸宿命」屬市場觀察,無直接研究。
- 「處置效應在台灣的代價」沒有直接研究;本文由「台灣無可靠動能」推論代價較小,屬作者推論。
- Ritam 回測為規則代理,結果對起始日與資料來源敏感,只能支持「同一習慣在不同市場結果相反」這個方向性結論。
- 第 5 條為工作論文,未經同儕審查;第 13 條為線上實驗(假設性倉位);第 9、10 條為小樣本實驗室研究。
- 也有相反方向的證據:同一團隊後續的腦部研究發現「後悔」訊號同時牽動買回與賣出的錯誤,暗示兩半可能共用部分機制(Frydman & Camerer, 2016, Review of Financial Studies);本文採「不同機制」而非「獨立」的措辭,即因於此。
- 「不賣,但簽一份約」是 Ritam 的實務建議,無直接學術驗證。
敘事說明: 本文人物、對話與個人經歷均為虛構;所涉及的學術研究與市場數據則依文末來源整理。虛構角色的經歷不代表作者或任何真實人物。
免責聲明: 本文為投資心理教育內容,目的在幫助你覺察自己的決策心理,不構成任何投資建議,也不推薦任何個股、商品、進出場時機或持有策略。文中「不賣,但簽一份約」為覺察練習,非操作建議。投資有風險,過去績效不代表未來表現;實際決策請依自身狀況審慎評估,必要時諮詢合格的財務顧問。