「等回到成本我就賣」這句話,很多人大概說過,或者聽身邊的人說過不只一次。
先講結論:錨定效應不是不理性,是大腦抓住了第一個數字,之後的判斷都繞著它轉,買入價、前高、去年的榮景,或資深銷售人員拿出來的第一只戒指。這篇不教你怎麼破除它,只是跟著少年股神一趟從寶山到內湖的包車,看一段由他亂入的人生故事。
寶山到內湖,一小時十五分,兩通電話
男人在寶山上車,三十出頭,襯衫燙得平整,淡淡的古龍水味,上車說聲你好,就再沒互動。少年股神從後照鏡看了一下,依地緣猜測大概是電子業,不像待無塵室的,預判這一趟不會太安靜。
猜對了。
第一通電話來電聲音大到少年股神聽得一清二楚,是公司的外部投資人,開頭就問股價怎麼還在這裡。男人的語氣很穩,法說會已解釋,這一季接單不如預期,庫存還在消化,產線調整中,但 AI 前景與明年業績展望仍然審慎樂觀。對方只一再問股價什麼時候回到去年高點、有沒有機會再創新高?男人變換文字組合、委婉且重覆的表達法說會傳遞過的訊息,直到對方把電話掛了。
男人盯著手機看了幾秒,喃喃自語,聽不出是不是嘲諷:「去年的股價和今年沒關係。」
第二通是快到內湖時大學死黨打來的,原本約好陪男人去挑求婚戒指,臨時加班只好爽約了。客人想到要一個人做這件事就頭皮發麻,剛才那個精明幹練的公關發言人,一下子變得極度焦慮,死纏了三分鐘,無效。
臨下車前,男人突然問司機:可不可以陪他去挑戒指,有個年齡相近的人壯壯膽也好。少年股神覺得新鮮、好奇又好笑,答應了。
打烊前的三枚戒指
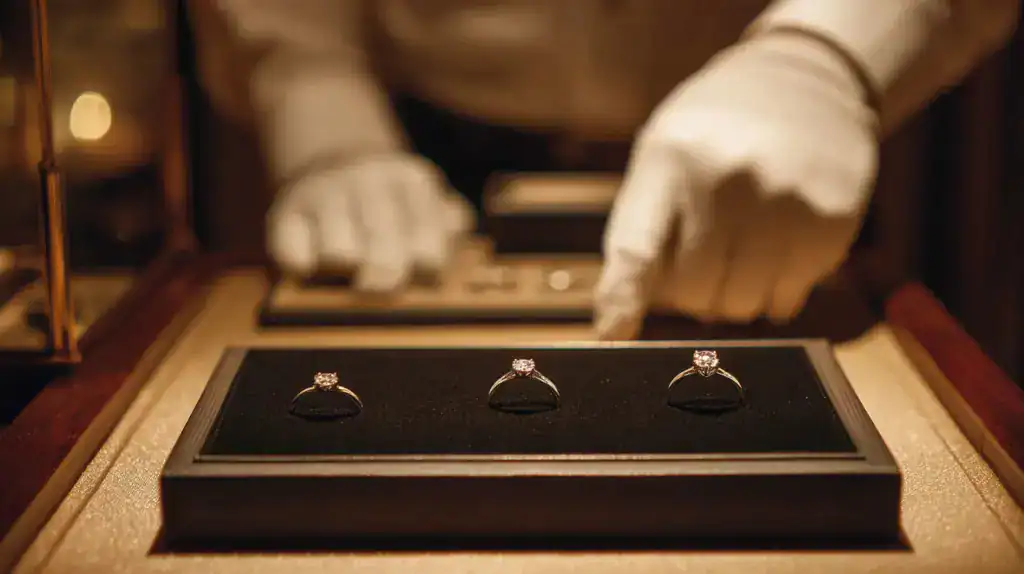
兩人趕在打烊前進了一家知名珠寶設計品牌的門市。經驗老道的店員看兩人一前一後、一左一右,從號稱國民房車的五人座休旅車下來,端詳了男人的穿著,先拿出一克拉的完美鑲嵌訂婚鑽戒,主鑽 D 到 E 色,完全無色;淨度 IF 到 VVS1,極其純淨無瑕,報價八十五萬。
男人覺得真是漂亮,但價格比入袋的分紅還高一倍,還真下不了手,轉頭問少年股神:「你覺得好嗎?」少年股神搖搖頭,心裡笑這男人真把鑽石當成愛情了:「再看看。」
店員拿出另一只五十分的,F 到 H 色,接近無色,淨度 VVS2 到 VS1,視覺效果極佳,純白璀璨,三十萬的定價親民多了。客人覺得和前一只比起來等級適當、價格付得起,還是用眼神問了一下少年股神,少年股神又搖搖頭。
店員好奇了,問:「是哪一位先生要的?」男人愣了一下,少年股神說:「是我,這只我女朋友一定會喜歡,如果價格再親民一點就好了。」
答案讓男人和店員都愣了一下,男人隨即明白少年股神的用意,沉默不接話。店員收拾起意外的表情,想了想,將另一枚戒指放上黑色絲絨墊。
「如果您願意聽我的建議,我反而更推薦這枚十八萬的四十分鑽戒。顏色和淨度比前一只略遜,但您看,H 色仍屬於近乎無色;這顆 VS1 的內含物位置並不顯眼,正常佩戴幾乎看不出來。」她將兩枚戒指並排,輕輕轉動。「真正值得注意的是它的切工。這顆的切割比例、對稱性與拋光都非常優秀,光線進去之後,同時發出耀眼的白光和像彩虹一樣的七彩光。經典的六爪戒台讓光線和輪廓充分展現,戴在女孩子手上反而更精緻,明亮、乾淨,更容易打動她。」
走出門市,男人拎著一個小紙袋,整個人鬆懈下來。少年股神發動車子,笑著說了一句:
「不用謝,你們家那檔股票我去年賺了不少。」
延伸閱讀:一直想交易停不下來?少年股神畢業文:過度交易的3大陷阱
錨定效應是什麼:第一個數字,會黏住後面所有判斷
最早的實驗很簡單。諾貝爾經濟學獎得主 Kahneman 和他的長期夥伴,在受試者面前轉一個輪盤,停在 10 或 65,然後問:非洲國家在聯合國的比例比這個數字高還是低?再請他們猜實際比例。輪盤停在 10 的那組,猜的中位數是 25;停在 65 的那組,猜 45。受試者明知輪盤是隨機的,數字還是把答案拉過去了。這就是錨定效應:第一個進來的數字被當成基準,然後再依個人認知去調整,但通常修不夠遠,答案還留在基準那一邊。
數字再天馬行空都沒差。另一個實驗讓受試者先寫下身分證末兩碼,再對一瓶酒、一盒巧克力出價,末兩碼大的那組出價硬是高了好幾成。沒有人覺得身分證和酒有關係,出價還是被拉走了。店員先拿高價鑽戒出來,用的就是這個效應。
回到珠寶店。男人覺得三十萬「適當」,不是因為了解行情,是八十五萬替他算的。如果店員先拿低價位的鑽戒出來,再拿中價位的,中價位就會變成『太貴』而不受青睞。同一只中價位的鑽戒,前面擺著高價位的就顯適當,前面擺著低價位的就變太貴。同一個人、同一筆分紅、同一只戒指,合理價跟著第一個數字走。付不付得起是預算,那是理性的;被拉住的是男人對「合理」的感覺。
同場加映三個常被混在一起的名詞。
第一,錨不需要和被估的東西有關。輪盤對聯合國、身分證對酒、八十五萬的戒指對三十萬的戒指,都算。三只戒指品質真的不同,這正是它魔幻的原因,品質差距是硬道理,讓人以為「適當」是自己比出來的,其實維度是第一個數字下錨時已經定了。
第二,「先看貴的再看便宜的」心理學有時叫對比效應,行銷叫價格錨定,實務上分不開,這篇一律用錨定。
第三,「同一檔股票、買的那天的價格和今天的價格」是另一個框架的語言,叫參考點,出自展望理論,也是處置效應的起點。錨定比參考點寬:參考點是錨定在投資上長出來的那一種,錨是你的買入價,估的是同一檔股票今天算賺還是賠。
從投資的角度上看,被當成錨的最常見有三個:
買入價:「等回到成本」的「成本」,市場根本不在乎也不知道你買在哪裡,但你知道,從那天起每次看盤都拿來當原點比較。
前高: 一份用美國市場做的研究發現,投資人會把過去 52 週的最高價當作錨,接近前高時不敢追,好消息也反應不足;離前高很遠時,壞消息來了也不想賣,覺得已經夠低。
舉例來說,兩檔股票,前高都是 100,A 現在 98,B 現在 60。A 來了一條好消息,持有人想「都快到前高了,上漲有限」,不敢追,價格只漲一點點;可是好消息是真的,之後幾個月慢慢補漲上去。B 來了一條壞消息,持有人想「都跌到 60 了,下跌有限」,不肯賣,價格只跌一點點;可是壞消息也是真的,之後幾個月慢慢續跌下去。研究者就拿「現在價格除以前高」這個數字去排序全部股票,發現排前面的(像 A)接下來幾個月平均比排後面的(像 B)多賺。研究者只靠這一個比例就能解釋股價後來幾個月的走勢,不是前高有什麼意義,是太多人給它意義。
去年的榮景。 第一通電話裡那位投資人要的就是這個。接單、庫存、產線都已經是今年的事,他的基準還停在去年的股價。
| 場景 | 誰下的錨 | 被拉住的判斷 | 換一把尺 |
|---|---|---|---|
| 第一通電話 | 去年的股價 | 股價「應該」回到那裡 | 接單和庫存現在值多少? |
| 珠寶店 | 店員先拿的八十五萬 | 三十萬「適當」 | 這顆本身值多少? |
| 等回本 | 自己的買入價 | 離成本還差多少 | 今天第一次看到,會用現價買嗎? |
| 前高 | 52 週最高價 | 已經很高/已經夠低 | 這條消息本身說了什麼? |
台灣的帳戶資料也看得到錨的影子。一份用近四百萬台灣投資人、十億筆交易做的研究發現,賣出的決定和「現在相對於買入價是賺是賠」綁得很緊。研究者談的是處置效應,背後的參考點就是買入價:拿它當尺是錨定,量完捨不得賣是處置效應。
延伸閱讀:處置效應是決定不是結局:提早賣掉賺的、捨不得處理賠的…不好嗎?
錨本身不是壞事,沒有基準,人沒辦法判斷任何數字是高是低。問題是錨多半是別人給的,或來自過去。店員拿出的第一只、買股的那天、歷史最高價的那年,而價格只在今天。
看見錨定效應,不是把它拔掉,是換一把尺
回到開頭那句話:「等回到成本我就賣。」問題不在「賣」,在「等」,它把決定交給了一個市場根本不在意的數字。
在第一通電話裡,男人清楚得很,去年的股價不能拿來當錨。在珠寶店裡,他換位站到了錨的另一邊,和那位投資人一樣、被錨影響了思考。錨定效應不是知識問題,是位置問題:你在尺的外面還是裡面。每個人的帳戶裡,都有幾檔讓自己站在裡面的股票,癡癡的等回本。
Ritam 不會告訴你該不該賣,只想提醒在下次看到成本價時,做一個動作,把尺換掉。不問「離成本還差多少」,問「如果今天才第一次看到這檔股票,沒有買入價、沒有前高、沒有去年,它的價值值得用現在的價格買它嗎?」答案不重要,重要的是校正回歸,發現自己執著在距離,而非價值。
常見問題 FAQ
錨定效應是什麼?

錨定效應是人在估計時,會被最先接觸到的數字拉住,之後的調整不夠充分。隨機輪盤的數字、身分證末兩碼,都能改變受試者對無關問題的估計。它是認知偏誤,不是個性缺陷。
在這效應在投資上有哪些例子?

常見的是買入價:「等回到成本再賣」。其次是前高:接近 52 週高點時好消息不敢追、離得遠時壞消息不想賣。還有去年的榮景、券商目標價、朋友報的價位。共同點是基準來自別人或過去,價格卻在當下。
這個效應和處置效應有什麼不同?

錨定是量法,處置效應是動作。拿買入價當尺衡量現在是賺是賠,是錨定;量完覺得賠、捨不得賣,是處置效應。兩個常一起出現,但要分開看:換掉尺,後面的動作才有機會不一樣。
這個效應可以避免嗎?

拔不掉,但可以換尺。看到一個數字時先問:如果第一個看到的不是它,我會怎麼估?投資上就是「如果今天才第一次看到這檔,我會用現價買嗎」。目的不是答對,是發現自己剛才在算距離。
證據附註
本文觀點基於以下來源,依正文段落順序排列。少年股神、包車客人與店員為虛構人物,故事為虛構情境;戒指規格與價格為情境設定,不代表任何品牌的實際定價。
1. 「輪盤停在 10 或 65,猜的中位數是 25 和 45」(三) 來源:Tversky, A., & Kahneman, D. (1974). Judgment under uncertainty: Heuristics and biases. Science, 185(4157), 1124–1131. DOI: 10.1126/science.185.4157.1124 證據等級:✅ 直接證據(錨定與調整捷思的原始實驗)。
2. 「身分證末兩碼大的人,對酒和巧克力出價高了好幾成」(三、FAQ) 來源:Ariely, D., Loewenstein, G., & Prelec, D. (2003). “Coherent arbitrariness”: Stable demand curves without stable preferences. Quarterly Journal of Economics, 118(1), 73–105. DOI: 10.1162/00335530360535153 證據等級:✅ 直接證據(原始實驗用美國社會安全碼末兩碼,MIT 學生;本文改寫為身分證字號以利台灣讀者理解;「高了好幾成」對應該文末碼最高組與最低組出價差距約 60–120%)。「店員先拿高價品」為業界常見的價格錨定做法,本文未引用針對珠寶零售的研究;此類「先高後低」在社會心理學中亦稱對比效應(contrast effect):Sherif, M., Taub, D., & Hovland, C. I. (1958). Assimilation and contrast effects of anchoring stimuli on judgments. Journal of Experimental Psychology, 55(2), 150–155. DOI: 10.1037/h0048784 指出錨與被估物距離近時判斷被拉近(同化),距離遠時被推開(對比);八十五萬對三十萬屬後者。兩者在實務上難以完全區分,本文依行銷與行為經濟學慣例一律稱錨定。
3. 「投資人把 52 週高點當錨;接近前高時反應不足」(三、FAQ) 來源:George, T. J., & Hwang, C.-Y. (2004). The 52-week high and momentum investing. The Journal of Finance, 59(5), 2145–2176. DOI: 10.1111/j.1540-6261.2004.00695.x 證據等級:✅ 直接證據(美國市場 1963–2001 年資料;「接近前高時好消息反應不足、離前高遠時壞消息反應不足」為該文提出的解釋;「光靠這一個比例就能解釋後來的走勢」指該文以「現價/52 週高點」排序的組合,其報酬差異不像過去報酬動能那樣在一至兩年後反轉)。正文 A、B 兩檔股票為本文的示意例,非該文的個股資料;本文不建議讀者依此操作。
4. 「近四百萬台灣投資人、十億筆交易;賣出決定與相對買入價的賺賠綁得很緊」(三) 來源:Barber, B. M., Lee, Y.-T., Liu, Y.-J., & Odean, T. (2007). Is the aggregate investor reluctant to realise losses? Evidence from Taiwan. European Financial Management, 13(3), 423–447. DOI: 10.1111/j.1468-036X.2007.00367.x 證據等級:🔶 非直接證據(該研究驗證的是處置效應,「買入價是錨」為本文的詮釋;錨定與處置效應的區分依本文整理:錨定屬捷思與偏誤框架(Tversky & Kahneman 1974),參考點屬展望理論框架(Kahneman & Tversky 1979),處置效應以參考點為起點(Shefrin & Statman 1985);「參考點是錨定在投資上長出來的那一種」為本文的通俗說法,非文獻定義)。
文獻缺口揭露
- 台灣市場沒有直接以「買入價錨定」或「52 週高點錨定」為題的帳戶研究,本文的台灣證據借自處置效應研究,推論跨度已在附註 4 說明。
- 52 週高點的研究是美國市場、以報酬為結果,不是對個別投資人的心理測量;正文的 A、B 示意例為研究結果的轉述,不構成任何操作建議。
- 珠寶店「先拿高價品」的錨定是零售業常見做法,本文未查到針對珠寶零售的實證研究;店員「量客人錢包」的描寫是敘事設計。第一通電話中的公司、法說會內容與股價走勢均為虛構。
- 「錨定比參考點寬」是本文為讀者整理的關係,兩個概念在文獻中各有脈絡,並無正式的包含關係。
- 結論的「換一把尺」與自問句是常見的沉沒成本與錨定對策,本文未查到針對散戶的實證驗證。
敘事說明: 本文中的少年股神、包車客人、外部投資人與店員均為虛構人物,故事為虛構情境;文中公司與法說會內容為虛構,戒指的規格與價格為情境設定,不代表任何品牌的實際定價。所涉及的學術研究依文末來源整理。
免責聲明: 本文為投資心理教育內容,目的在幫助你覺察自己的決策心理,不構成任何投資建議,也不推薦任何標的或策略。投資有風險,過去績效不代表未來表現;實際決策請依自身狀況審慎評估,必要時諮詢持牌的財務顧問。